بخشودگی جرایم مالیاتی | راهنمای تقسیط و شرایط جدید
بخشودگی جرایم مالیاتی برای اشخاص حقیقی با اصل مالیات کمتر از 150 میلیون ریال و اشخاص حقوقی با اصل مالیات کمتر از 1.2 میلیارد ریال، با رعایت شرایط مقرر امکانپذیر است. اعتراض باید تا 20 آبان 1402 تسلیم شده و انصراف از اعتراض همراه با پذیرش مالیات، حداکثر تا 15 دی 1402 اعلام شود. تقسیط بدهی نیز تا 24 ماه از تاریخ ابلاغ برگ قطعی پیشبینی شده است.
بخشودگی جرایم مالیاتی و شرایط تقسیط بدهی
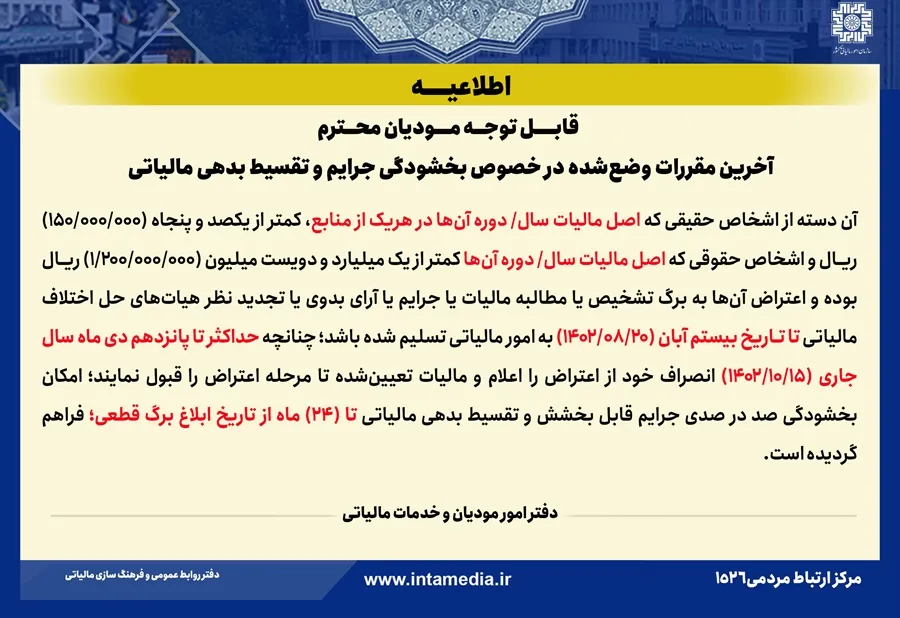
بخشودگی جرایم مالیاتی برای گروه مشخصی از اشخاص حقیقی و حقوقی، با رعایت سقف مالیات، مهلت اعتراض و اعلام انصراف از اعتراض فراهم شده است. این مقررات همچنین امکان تقسیط بدهی مالیاتی را تا 24 ماه پیشبینی میکند.
در یک نگاه
- اشخاص حقیقی با اصل مالیات کمتر از 150,000,000 ریال مشمول شرایط اعلامشده هستند.
- برای اشخاص حقوقی، سقف اصل مالیات کمتر از 1,200,000,000 ریال تعیین شده است.
- اعتراض باید تا تاریخ 20/08/1402 به امور مالیاتی تسلیم شده باشد.
- اعلام انصراف از اعتراض و پذیرش مالیات تعیینشده تا مرحله اعتراض، باید حداکثر تا 15/10/1402 انجام شود.
- در صورت احراز شرایط، بخشودگی صددرصدی جرایم قابل بخشش و تقسیط بدهی تا 24 ماه ممکن است.
شرایط برخورداری از بخشودگی جرایم مالیاتی
مقررات اعلامشده درباره بخشودگی جرایم مالیاتی، اشخاص حقیقی و حقوقی را بر اساس میزان اصل مالیات سال یا دوره تفکیک میکند. بنابراین، نخستین موضوع برای بررسی امکان استفاده از این شرایط، توجه به سقف اصل مالیات مربوط به هر منبع و هر سال یا دوره است.
برای اشخاص حقیقی، اصل مالیات سال یا دوره در هریک از منابع باید کمتر از یکصد و پنجاه میلیون ریال باشد. این سقف بهصورت مشخص برای هر منبع در نظر گرفته شده و معیار اعلامشده برای بررسی وضعیت اشخاص حقیقی است.
برای اشخاص حقوقی نیز اصل مالیات سال یا دوره باید کمتر از یک میلیارد و دویست میلیون ریال باشد. در نتیجه، اشخاص حقوقی لازم است میزان اصل مالیات خود را با سقف مقرر مقایسه کنند تا امکان قرار گرفتن در محدوده این مقررات مشخص شود.
سقف اصل مالیات برای مودیان
| نوع مودی | سقف اصل مالیات سال یا دوره |
|---|---|
| اشخاص حقیقی | کمتر از 150,000,000 ریال در هریک از منابع |
| اشخاص حقوقی | کمتر از 1,200,000,000 ریال |
مهلت اعتراض و اعلام انصراف
علاوه بر سقف اصل مالیات، زمان تسلیم اعتراض نیز در برخورداری از این شرایط اهمیت دارد. اعتراض مودی به برگ تشخیص، برگ مطالبه مالیات، جرایم یا آرای بدوی و تجدیدنظر هیاتهای حل اختلاف مالیاتی باید تا تاریخ بیستم آبان 1402 به امور مالیاتی تسلیم شده باشد.
دامنه اعتراضهای مورد اشاره، اعتراض به برگ تشخیص یا مطالبه مالیات یا جرایم و نیز اعتراض نسبت به آرای بدوی یا تجدیدنظر هیاتهای حل اختلاف مالیاتی را در بر میگیرد. با این حال، صرف وجود اعتراض کافی نیست و تاریخ تسلیم آن به امور مالیاتی نیز باید در محدوده اعلامشده قرار داشته باشد.
مودیانی که مشمول سقف مالیاتی هستند و اعتراض آنها تا تاریخ تعیینشده تسلیم شده است، باید حداکثر تا پانزدهم دیماه 1402 انصراف خود از اعتراض را اعلام کنند. این اعلام انصراف، یکی از شرایط صریح بهرهمندی از بخشودگی و تقسیط بدهی است.
پذیرش مالیات تعیینشده تا مرحله اعتراض
در کنار اعلام انصراف از اعتراض، مودی باید مالیات تعیینشده تا مرحله اعتراض را قبول کند. بنابراین، مسیر استفاده از این مقررات بر پایه دو اقدام مرتبط شکل میگیرد: انصراف از اعتراض و پذیرش مالیات تعیینشده تا مرحله اعتراض.
این شرط برای اشخاص حقیقی و اشخاص حقوقی بهصورت یکسان مطرح شده است. در نتیجه، نوع مودی در سقف اصل مالیات اثر دارد، اما اعلام انصراف از اعتراض و پذیرش مالیات تعیینشده، در هر دو گروه از الزامات استفاده از مقررات است.
نکته مهم: برخورداری از بخشودگی صددرصدی جرایم قابل بخشش و تقسیط بدهی مالیاتی، منوط به تحقق همزمان سقف اصل مالیات، تسلیم اعتراض تا 20/08/1402، اعلام انصراف تا 15/10/1402 و قبول مالیات تعیینشده تا مرحله اعتراض است.
دامنه بخشودگی و تقسیط بدهی مالیاتی
در صورت فراهم بودن شرایط اعلامشده، امکان بخشودگی جرایم مالیاتی تا صددرصد جرایم قابل بخشش فراهم میشود. عبارت جرایم قابل بخشش نشان میدهد که دامنه بخشودگی به جرایمی محدود است که قابلیت بخشودگی دارند.
همچنین، امکان تقسیط بدهی مالیاتی تا 24 ماه از تاریخ ابلاغ برگ قطعی پیشبینی شده است. بنابراین، مبنای محاسبه مدت تقسیط، تاریخ ابلاغ برگ قطعی است و حداکثر مدت اعلامشده برای تقسیط بدهی، 24 ماه خواهد بود.
| موضوع | شرط یا نتیجه مقرر |
|---|---|
| اعتراض | تسلیم به امور مالیاتی تا 20/08/1402 |
| انصراف از اعتراض | اعلام حداکثر تا 15/10/1402 |
| جرایم | امکان بخشودگی صددرصدی جرایم قابل بخشش |
| بدهی مالیاتی | امکان تقسیط تا 24 ماه از تاریخ ابلاغ برگ قطعی |
مراحل بررسی شرایط مودی
برای بررسی وضعیت، مودی میتواند اطلاعات پرونده خود را بر مبنای ترتیب مقرر ارزیابی کند. این ترتیب کمک میکند تا سقف مالیات، وضعیت اعتراض و مهلتهای مقرر بهصورت منظم مورد توجه قرار گیرد.
- نوع مودی، یعنی شخص حقیقی یا شخص حقوقی، مشخص شود.
- اصل مالیات سال یا دوره با سقف تعیینشده برای همان گروه مقایسه شود.
- بررسی شود که اعتراض به برگ تشخیص، مطالبه مالیات، جرایم یا آرای هیاتهای حل اختلاف مالیاتی تا 20/08/1402 تسلیم شده است یا خیر.
- انصراف از اعتراض حداکثر تا 15/10/1402 اعلام شود.
- مالیات تعیینشده تا مرحله اعتراض پذیرفته شود.
- پس از تحقق شرایط، امکان بخشودگی جرایم قابل بخشش و تقسیط بدهی تا 24 ماه از تاریخ ابلاغ برگ قطعی مطرح خواهد بود.
مثال کاربردی: شخص حقیقی که اصل مالیات سال یا دوره او در یک منبع کمتر از 150,000,000 ریال است و اعتراض خود را تا 20/08/1402 تسلیم کرده، در صورت اعلام انصراف تا 15/10/1402 و قبول مالیات تعیینشده تا مرحله اعتراض، میتواند مشمول امکان بخشودگی صددرصدی جرایم قابل بخشش و تقسیط بدهی تا 24 ماه شود.
توجه به تاریخهای مقرر در بخشودگی جرایم مالیاتی
تاریخهای 20/08/1402 و 15/10/1402 در این مقررات، نقش تعیینکننده دارند. نخستین تاریخ به زمان تسلیم اعتراض به امور مالیاتی مربوط است و دومین تاریخ، مهلت اعلام انصراف از اعتراض و قبول مالیات تعیینشده تا مرحله اعتراض را مشخص میکند.
همچنین، مدت تقسیط بدهی مالیاتی با تاریخ ابلاغ برگ قطعی ارتباط دارد. بر این اساس، امکان تقسیط تا 24 ماه از تاریخ ابلاغ برگ قطعی تعیین شده و این تاریخ، مبنای زمانی تقسیط خواهد بود.
سوالات متداول
آیا اشخاص حقیقی با هر میزان مالیات مشمول این شرایط هستند؟
خیر. اصل مالیات سال یا دوره در هریک از منابع باید کمتر از 150,000,000 ریال باشد.
مهلت اعلام انصراف از اعتراض چه زمانی است؟
اعلام انصراف و قبول مالیات تعیینشده تا مرحله اعتراض باید حداکثر تا 15/10/1402 انجام شود.
حداکثر مدت تقسیط بدهی مالیاتی چقدر است؟
امکان تقسیط بدهی مالیاتی تا 24 ماه از تاریخ ابلاغ برگ قطعی فراهم شده است.
جمعبندی
بخشودگی جرایم مالیاتی و تقسیط بدهی تا 24 ماه برای مودیانی قابل طرح است که سقف اصل مالیات، مهلت تسلیم اعتراض، مهلت انصراف و شرط پذیرش مالیات تعیینشده تا مرحله اعتراض را رعایت کنند. توجه همزمان به همه این شرایط برای بررسی امکان استفاده از مقررات ضروری است.